
Cuando te mudas a otro país, la cuenta bancaria es de las primeras cosas que necesitas y de las últimas en las que piensas con calma. Tienes que cobrar tu sueldo, pagar el alquiler, mandar dinero a casa o mantener algún recibo en España, y no siempre te sirve el mismo banco para todo. En esta guía repasamos las cuentas bancarias para españoles fuera de España que ofrecen los bancos tradicionales y las fintech, con sus condiciones oficiales y sin rankings inventados.
¿Mantener tu cuenta en España o abrir una nueva?
Muchos españoles que emigran acaban con dos cuentas: una en el país de destino y otra en España. La local suele ser imprescindible para cobrar la nómina y pagar el alquiler. La española resulta útil para recibos, pensiones o alquileres que sigan en España. Decidir qué hacer con tu cuenta bancaria fuera de España empieza por saber qué movimientos vas a tener en cada lado.
Qué es una cuenta de no residente
Los bancos españoles distinguen entre clientes residentes y no residentes en España. Al mudarte pasas a ser no residente, y eso puede cambiar tu tipo de cuenta y sus comisiones. Santander, por ejemplo, define al no residente como la persona física con residencia habitual en el extranjero. Para acreditarlo, la entidad puede pedirte un certificado de residencia fiscal del nuevo país o un certificado consular.
Avisa a tu banco del cambio de residencia
Este paso no es opcional. Los bancos tienen que identificar la residencia fiscal de sus clientes para el intercambio automático de información entre países, y te pedirán una declaración llamada autocertificación. Si no respondes, la cuenta puede quedar bloqueada.
«La falta de aportación de la declaración (auto-certificación) en el plazo de 90 días desde que se hubiese solicitado la apertura de la cuenta determinará que la institución financiera no realice cargos, abonos, ni cualesquiera otras operaciones en la misma hasta el momento de su aportación».
— Agencia Tributaria, preguntas frecuentes del modelo 289
La misma página recuerda que las entidades pueden pedir una nueva autocertificación cuando cambian tus circunstancias, como ocurre al emigrar. Para entender qué implica fiscalmente ese cambio, te recomendamos nuestra guía sobre Hacienda fuera de España.
Tu IBAN español sirve en toda la zona SEPA
Mucha gente teme que su IBAN español no sea aceptado en Francia o Alemania, o al revés. Dentro de la UE, la ley es clara: una empresa no puede rechazarte por el país de tu cuenta, siempre que esta sea accesible para pagos SEPA. Esta regla se conoce como prohibición de la discriminación por IBAN.
«Todo beneficiario que acepte una transferencia o utilice un adeudo domiciliado para cobrar fondos de un ordenante titular de una cuenta de pago radicada en la Unión no especificará en qué Estado miembro está radicada dicha cuenta de pago».
— Reglamento (UE) n.º 260/2012, artículo 9.2
Si alguna empresa pone pegas a tu IBAN extranjero, puedes recordarle esta norma.
Bancos españoles con cuentas para no residentes
Los grandes bancos españoles tienen productos para quien vive fuera. Algunos permiten abrir la cuenta online desde el extranjero y otros exigen pasar por una oficina en España. Estos son los datos que publican en sus webs oficiales a noviembre de 2026.
Santander: Cuenta Online para No Residentes
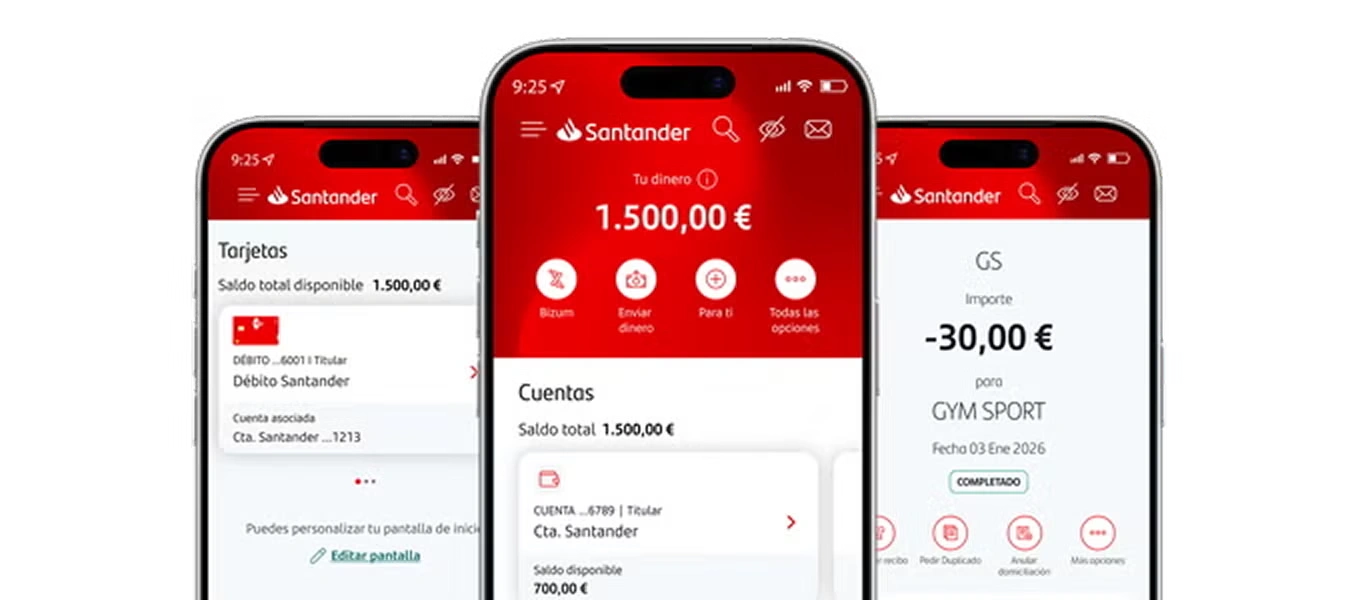
Santander ofrece una cuenta corriente pensada para quien reside fuera de España, tenga o no nacionalidad española. Se contrata 100 % online con identificación por vídeo y, si eres español, puedes usar tu DNI. Según su web, estas son sus condiciones principales:
- 0 € de comisión de mantenimiento y cuenta no remunerada (TIN 0 %, TAE 0 %).
- Tarjeta de débito sin comisión de emisión ni mantenimiento; si no tienes dirección física en España, recibes una tarjeta virtual.
- Retirada de efectivo a débito sin comisión en los cajeros Santander del mundo.
- Transferencias fuera de España con 0 € de comisión de emisión por app y web, aunque se aplica coste por el cambio de divisa.
BBVA: apertura en oficina
BBVA confirma en su web que se puede abrir una cuenta en España sin ser residente. La diferencia es que, en ese caso, el proceso completo se hace en una de sus oficinas, no online. Según su guía, si no eres residente en España puedes abrir la Cuenta Nómina Sin Comisiones (0 % TIN, 0 % TAE) acudiendo a una sucursal.
CaixaBank: HolaBank
CaixaBank tiene un servicio para no residentes llamado HolaBank, con alta online y videoidentificación. Está disponible para residentes en Alemania, Austria, Bélgica, Canadá, Dinamarca, Finlandia, Francia, Irlanda, Islandia, Italia, Luxemburgo, Noruega, Países Bajos, Polonia, Portugal, Reino Unido, Suecia y Suiza, y los españoles que viven allí también pueden pedirlo. Tiene una condición importante: debes acudir a una oficina en España en los seis meses siguientes a la firma.
Hasta esa visita no puedes hacer transferencias internacionales y los ingresos en efectivo se limitan a 600 € al mes.
Sabadell: Key Account
Banco Sabadell ofrece la Key Account para residentes y no residentes. Para abrirla hay que acudir a una oficina, aportar documento de identidad o pasaporte, el número TIN y una prueba de domicilio; en algunos casos te pedirán un certificado de no residencia. Según el documento de comisiones, el mantenimiento cuesta 40 € al trimestre. Los nuevos clientes que la contraten entre el 1 de abril y el 31 de diciembre de 2026 no pagan esa comisión durante los primeros 12 meses.
¿Y los bancos online españoles?
No todos los bancos aceptan clientes que vivan fuera. ING lo deja muy claro en su sección de preguntas frecuentes, así que si ya eres cliente conviene que preguntes qué pasará con tu cuenta cuando cambies de residencia.
«Es necesario ser residente en España para poder contratar cualquier producto en ING».
— ING España, preguntas frecuentes sobre documentación
Neobancos y fintech
Para muchos expatriados, una fintech es la cuenta bancaria fuera de España más cómoda por su app, la apertura online y el manejo de divisas. Sin embargo, no todas son bancos, y eso importa a la hora de proteger tu dinero. Antes de mover tus ahorros, comprueba qué licencia tiene la entidad y qué fondo de garantía te cubre.
- Wise: es una entidad de pago supervisada por el Banco Nacional de Bélgica. Para la cuenta en euros usa un BIC belga y aplica el tipo de cambio medio del mercado.
- Revolut: opera en España como sucursal de Revolut Bank UAB, de Lituania, y asigna IBAN español a sus clientes en España. Sus depósitos están cubiertos por el fondo de garantía lituano hasta 100.000 €.
- N26: banco alemán que da IBAN español a sus clientes en España desde 2019. Su web indica que el fondo alemán garantiza hasta 100.000 € por titular y entidad.
- Trade Republic: lanzó su IBAN español en 2025 y protege el efectivo hasta 100.000 € mediante el sistema europeo de garantía de depósitos, con fondos en bancos asociados.
El caso de Wise merece una aclaración, porque su modelo es distinto al de un banco. Así lo explica la propia empresa:
«No somos un banco, así que no prestamos el dinero de nuestros clientes a personas o empresas. Esto también significa que nuestros servicios de pago no están sujetos al Sistema Belga de Garantía de Depósitos».
— Wise, sección de ayuda sobre Wise Europe SA
Wise separa los fondos de clientes de su propio dinero y los mantiene en bancos y activos líquidos de bajo riesgo. Sirve para cobrar y convertir divisas, pero no la trates como una cuenta de ahorro.
La garantía de depósitos: hasta 100.000 €
Si tu dinero está en un banco español, el Fondo de Garantía de Depósitos (FGD) lo protege hasta un límite. En los bancos europeos con sucursal en España, como Revolut o N26, la cobertura suele venir del fondo de su país de origen. El importe máximo es el mismo, pero el organismo que te pagaría es distinto.
«El importe garantizado de los depósitos tendrá como límite la cuantía de 100.000 € o, en el caso de depósitos nominados en otra divisa, su equivalente aplicando los tipos de cambio correspondiente».
— Fondo de Garantía de Depósitos (fgd.es)
Comparativa de cuentas
La tabla resume los datos que publican las propias entidades; donde no hemos podido verificar una condición en fuente oficial, aparece «Consultar». Revisa siempre el documento informativo de comisiones antes de contratar.
| Entidad | Tipo | IBAN | Mantenimiento | Cambio de divisa | Garantía de depósitos |
|---|---|---|---|---|---|
| Santander (Cuenta Online No Residentes) | Banco español | ES | 0 € | Se aplica coste por cambio de divisa | FGD, 100.000 € |
| BBVA | Banco español | ES | Consultar | Consultar | FGD, 100.000 € |
| CaixaBank (HolaBank) | Banco español | ES | Consultar | Consultar | FGD, 100.000 € |
| Sabadell (Key Account) | Banco español | ES | 40 € al trimestre (promoción de 12 meses gratis) | Consultar | FGD, 100.000 € |
| Wise | Entidad de pago (Bélgica) | Datos en EUR con BIC belga | Consultar | Tipo medio del mercado | No cubierto; fondos salvaguardados |
| Revolut | Banco lituano con sucursal en España | ES para clientes en España | Consultar | Consultar | Fondo lituano, 100.000 € |
| N26 | Banco alemán | ES para clientes en España | Consultar | Consultar | Fondo alemán, 100.000 € |
| Trade Republic | Banco alemán | ES | Consultar | Consultar | Hasta 100.000 € en bancos asociados |
Cómo elegir según tu perfil
La combinación adecuada depende de dónde vives y en qué moneda cobras. Muchos expatriados combinan un banco local, una cuenta española y una fintech para las divisas.
- Si vives en la UE: gracias a la zona SEPA, tu cuenta española sigue siendo útil para cobrar y pagar en euros. Puedes mantenerla como no residente y abrir una local si tu empleador o tu casero lo prefieren.
- Si vives en el Reino Unido: cobrarás en libras, así que el cambio de divisa pesa más. Santander indica transferencias sin comisión a entidades del Reino Unido, aunque excluye el coste de cambio, y HolaBank admite residentes británicos.
- Si vives en Estados Unidos o Latinoamérica: comprueba antes si el banco acepta tu país de residencia. Estados Unidos y los países latinoamericanos no figuran en la lista de alta online de HolaBank, por ejemplo.
- Si eres nómada digital: una cuenta multidivisa facilita cobrar en varias monedas, pero revisa qué garantía cubre tu saldo.
Checklist antes de irte
Organizar las cuentas bancarias para españoles fuera de España es mucho más fácil si lo haces antes de la mudanza. Algunos trámites solo se pueden completar en una oficina en España, y otros necesitan documentos que tardan en llegar. Esta es nuestra lista de pasos:
- Decide qué cuenta española quieres mantener y cuáles puedes cerrar.
- Comunica a tu banco tu nueva residencia y responde a la autocertificación.
- Pide el certificado de residencia fiscal del nuevo país o el certificado consular, si el banco lo exige.
- Comprueba si tu banco admite clientes no residentes; si no, busca alternativa antes de irte.
- Actualiza tu teléfono y tu correo en la banca online para no perder los códigos de seguridad.
- Abre la cuenta local en cuanto tengas dirección y, si lo necesitas, visado de trabajo.
- Activa Cl@ve o tu certificado digital para hacer trámites con la Administración desde fuera.
- Revisa tu residencia fiscal y tu Seguridad Social.
Conclusión
No hay una cuenta bancaria fuera de España ideal para todos, pero sí una combinación que encaja con tu vida. Lo habitual es mantener una cuenta española como no residente, abrir una local y apoyarte en una fintech si manejas varias monedas. Revisa en la web oficial las comisiones, los países admitidos y el fondo de garantía, y avisa a tu banco de tu cambio de residencia para evitar bloqueos.
Preguntas frecuentes
Estas son las dudas que más nos llegan sobre bancos al emigrar. Las respuestas se basan en la información oficial de las entidades citadas.
¿Puedo seguir usando mi cuenta española si me voy a vivir fuera?
Sí, pero debes comunicar tu nueva residencia al banco. Algunas entidades te cambiarán a una cuenta de no residente y otras, como ING, solo trabajan con residentes en España.
¿Me pueden rechazar un IBAN español en otro país de la UE?
No deberían. El artículo 9 del Reglamento 260/2012 prohíbe exigir que la cuenta esté en un Estado miembro concreto para pagos SEPA.
¿Está protegido mi dinero en Wise o Revolut?
Depende. Revolut es un banco y sus depósitos están cubiertos por el fondo lituano, mientras que Wise es una entidad de pago que salvaguarda los fondos pero no está sujeta a la garantía de depósitos.
¿Qué cuenta bancaria fuera de España me conviene si cobro en otra moneda?
Lo más práctico suele ser una cuenta local en esa moneda y una herramienta con buen tipo de cambio para enviar dinero a España. Compara siempre el coste total de la conversión, no solo la comisión.
